『マネー・ショート』の舞台は、アメリカの住宅市場が急成長していた2005年ごろです。
物語の中心人物は、金融市場の異変に気づいた4つの投資家グループです。
最初に動いたのが、元医師でヘッジファンドを運営するマイケル・バーリでした。
彼は住宅ローンの契約内容や返済状況を独自に調査し、信用力の低い借り手向けの住宅ローン、いわゆるサブプライムローンが大量に焦げ付くと予測します。
しかし、当時のウォール街では住宅市場の成長が続くという見方が強く、彼の分析はほとんど理解されません。
そこでバーリは、住宅ローン関連の金融商品の信用が崩れることに賭ける取引を始めます。
その動きを察知したのが、ドイツ銀行の債券トレーダーをモデルにしたジャレッド・ベネットです。
加えて、ヘッジファンドのマーク・バウムや、若手投資家のチャーリー・ゲラーとジェイミー・シップリーも同じ市場の異常に気づきます。
彼らは銀行関係者に話を聞き、住宅ローンの実態を調査するうちに、金融市場全体に深刻な問題が広がっていることを知ります。
やがて住宅価格は下落し、住宅ローンの延滞や債務不履行が増加。彼らが仕掛けた取引の価値は大きく変化していきます。
ただし、この映画は単純な大逆転の成功物語ではありません。
金融市場が崩壊すれば利益を得られる立場にいる主人公たちも、その裏側で一般家庭が住宅を失い、失業者が増えていく現実に直面します。
「正しい予測をした人間が勝つ市場」と「社会全体が豊かになること」は、必ずしも一致しない。
この矛盾が作品の大きなテーマです。
【金融危機の正体】サブプライムローンからリーマン・ショックまでの仕組み
映画を理解するうえで欠かせないのが、サブプライムローンと住宅ローン証券化の仕組みです。
リーマン・ショックは、単に住宅価格が下落しただけで発生したわけではありません。
住宅ローンのリスクが金融商品に加工され、世界中の金融機関に広がっていたことが、危機を拡大させました。
サブプライムローンとは?一般的な住宅ローンとの違いサブプライムローンとは、信用履歴や返済能力などの面で、一般的な優良借り手より信用リスクが高い人向けの住宅ローンです。
米消費者金融保護局(CFPB)の説明でも、一般的にプライムローンより高い金利が設定されるローンとして整理されています。
特に問題になったのが、当初の金利を低く設定し、一定期間が経過すると金利が上昇する変動金利型の商品でした。
例えば、次のような仕組みです。
サブプライムローンの返済負担が増える流れ
住宅購入時
当初の金利が低く、月々の返済額を抑えられる。
一定期間が経過
優遇金利が終了し、金利が上昇する。
返済額が増加
収入に余裕のない借り手が返済に行き詰まる。
住宅ローンの延滞・破綻
担保となる住宅が売却され、住宅価格にも下落圧力がかかる。
住宅価格が上昇している間は、返済が難しくなっても住宅を売却したり、借り換えたりする選択肢がありました。
しかし、住宅価格が下落すると状況が変わります。
住宅を売却してもローンを完済できず、借り換えも難しくなるからです。
なぜ危険な住宅ローンが世界中に広がったのか?ここが金融危機の本質です。
銀行や住宅ローン会社は、貸し出した住宅ローンをそのまま保有するだけではありませんでした。
多数の住宅ローンをまとめ、住宅ローン担保証券(MBS)という金融商品に加工して投資家に販売していました。
この仕組みを証券化と呼びます。
証券化によって、住宅ローンを貸した金融機関は資金を回収し、次の貸し出しに回せます。
投資家も住宅ローンの返済から生まれる利息収入を受け取れます。
一見すると合理的な仕組みですが、問題は貸し出しを実行する側と、最終的にリスクを負担する側が離れてしまったことです。
貸し手がローンの返済能力を十分に確認する動機が弱まり、リスクの高い融資が増える土壌ができました。
加えて、MBSを細かく分割し、返済順位の異なる部分に分けることで、複雑な金融商品が生まれます。
これがトランシェという仕組みです。
そして、こうした商品を組み合わせて作られたCDO(債務担保証券)も市場に広がりました。
格付け会社が一部の金融商品に高い格付けを与えたことも、投資家のリスク認識を鈍らせる要因になりました。
リーマン・ショックが起きた原因は何だったのか?米金融危機調査委員会(FCIC)の最終報告書は、住宅バブルの崩壊を危機につながる連鎖の出発点として説明しています。
また、金融機関の過剰なレバレッジ、資本不足、短期資金への依存、複雑な金融商品のリスク管理の失敗などを重要な要因として挙げています。
特に問題だったのは、金融機関が自己資本に対して大きな資産を抱えていたことです。
FCIC報告書によれば、投資銀行のレバレッジ比率は、ある測定方法では最大40倍に達していました。
つまり、自己資本が1ドルしかないのに、40ドル相当の資産を保有するような状態です。
資産価値が少し下がるだけでも、自己資本が大きく毀損する可能性があります。
そして2008年9月15日、リーマン・ブラザーズが連邦破産法第11章の適用を申請しました。
翌16日には、深刻な資金繰り問題に陥ったAIGへの連邦準備制度による支援が実施されました。
この連鎖によって金融市場の信用不安は一段と深刻化しました。
リーマン・ショックの原因は、サブプライムローンだけではありません。
住宅ローンの質の低下を起点として、証券化、格付け、デリバティブ、過剰な借り入れ、金融機関同士の複雑な取引が連鎖したことが重要です。
【利益の仕組み】空売りとCDSで金融崩壊に賭ける方法
映画のタイトルにもなっている「ショート」は、金融市場で価格の下落を見込んで利益を狙うポジションを意味します。
一般的な投資では、価格が上がれば利益が出ます。
一方、ショートでは価格が下がることが利益につながります。
ただし、『マネー・ショート』で描かれる取引は、一般的な株式の空売りとは少し違います。
空売りの仕組みを簡単な数字で解説通常の株式投資では、株価100円の株を購入し、150円で売却できれば50円の利益です。
空売りの場合は逆になります。
一般的な空売りのイメージ
最初に株を売る100円
後から買い戻す60円
差額による利益
40円
手数料、借株料などを考慮しない単純化した例です。
空売りでは、証券会社などから株を借りて売却し、後から買い戻して返却します。
予想どおり株価が下がれば利益になりますが、株価が上昇すれば損失が発生します。
米証券取引委員会(SEC)の投資家向け資料でも、この基本構造と価格上昇時のリスクが説明されています。
CDS(クレジット・デフォルト・スワップ)とは?『マネー・ショート』で重要な役割を果たすのがCDSです。
CDSは、債券や金融商品の信用リスクを別の相手に移転するための金融契約です。
簡単に言えば、特定の企業や債券などが債務不履行に陥った場合に備えて、保護を購入する仕組みです。
米連邦準備制度理事会(FRB)の用語集でも、CDSは借り手の債務不履行リスクに対する保護を提供する契約として説明されています。
基本的な関係は次のとおりです。
- 保護を買う側:定期的にプレミアムを支払う。
- 保護を売る側:契約上の信用事由が発生した場合、定められた条件に従って支払いを行う。
- 利益が生まれる場面:対象となる債券などの信用状態が悪化し、保護契約の市場価値が上昇したり、信用事由による決済が発生したりする。
つまり、住宅ローン関連の金融商品の信用が崩れると予想した投資家は、その商品に対するCDSを購入することで下落に賭けられます。
マイケル・バーリはどのように利益を狙ったのか?マイケル・バーリは、住宅ローンの契約や返済状況を調査し、住宅ローン担保証券の価値が大幅に下落すると予測しました。
そして、銀行に働きかけてCDS取引を実現させます。
本人が2011年に行った講演の記録によると、2005年5月19日にドイツ銀行との最初の取引に合意し、同年6月初旬には最初の取引が実行されました。
最終的には9つの金融機関を取引相手としています。
重要なのは、彼が住宅ローンを直接購入していたわけではないことです。
住宅ローンを裏付けとする金融商品の信用リスクに対して、CDSで保護を購入していたのです。
住宅ローンの延滞が増えれば、保護契約の価値が上昇する可能性があります。
ただし、予想が外れたり、市場が想定どおりに動かなかったりすれば、保険料に相当するプレミアムを支払い続けることになります。
バーリにとっても、予想が正しくても市場がすぐに反応するとは限らないという大きな問題がありました。
映画が描く本当の勝負は、暴落を予測することだけではなく、予測が現実になるまで投資を維持できるかどうかです。
【実在人物とキャスト】映画の登場人物は誰がモデルなのか?
『マネー・ショート』の大きな魅力は、実在した金融関係者をモデルにしている点です。
ただし、映画では一部の人物の名前が変更されています。
これは単なる架空の人物という意味ではありません。実在する人物の経験や行動をもとに、映画として再構成されています。
主人公4人のモデルと俳優一覧実在モデルとの対応はマイケル・ルイスの原作やアダム・マッケイ監督の説明、当時の映画検証記事をもとに整理。
マイケル・バーリ:住宅市場の崩壊を予測した投資家俳優:クリスチャン・ベール
役割:住宅ローン市場の異常を発見し、早い段階でCDSを購入した中心人物。
実在のバーリは、医学を学んだ経歴を持つ投資家です。
映画では、周囲の意見に流されず、膨大なデータを読み解いて独自の投資判断を行う人物として描かれています。
特徴的なのは、周囲から理解されず、投資家からも疑われる状況でも自分の分析を信じ続ける姿です。
ただし、予測が正しかったからといって、投資家との関係が円満だったわけではありません。
市場がすぐに崩れなかったため、ファンドの資金や投資家からの信頼をめぐって難しい局面を迎えました。
マーク・バウム:スティーブ・アイズマンがモデル俳優:スティーブ・カレル
映画の人物:マーク・バウム
マーク・バウムは、金融業界の不正や矛盾に強い怒りを示す人物です。
モデルとなったスティーブ・アイズマンは、サブプライムローン関連企業を分析していた実在の投資家です。
映画では、住宅ローンの実態を調査するために現場へ出向き、業界関係者の話を聞く姿が印象的に描かれています。
彼の役割は、金融危機を数字だけではなく、住宅を購入した一般家庭や社会への影響から考えさせることです。
ジャレッド・ベネット:グレッグ・リップマンがモデル俳優:ライアン・ゴズリング
映画の人物:ジャレッド・ベネット
ジャレッド・ベネットは、CDS取引を他の投資家に紹介するトレーダーです。
モデルとなったグレッグ・リップマンは、ドイツ銀行の債券トレーダーとして住宅ローン市場の崩壊に賭ける取引に関わりました。
映画では観客に金融の仕組みを説明する案内役も務めています。
ただし、監督自身もインタビューで、この人物には実在のモデルをもとにした映画独自の脚色が多いと説明しています。
したがって、映画のジャレッドの言動をすべてリップマン本人の発言として受け取るのは適切ではありません。
ベン・リカート:ベン・ホケットがモデル俳優:ブラッド・ピット
映画の人物:ベン・リカート
ベン・リカートは、金融業界から距離を置いた元トレーダーとして登場します。
若い投資家のチャーリーとジェイミーに金融取引の実務的な助言を行い、彼らが市場に参入する手助けをします。
モデルのベン・ホケットは、チャーリー・レドリー、ジェイミー・マイとともにコーンウォール・キャピタルの取引に関わった人物です。
映画では、金融市場の崩壊を利益に変えることへの複雑な感情を象徴する存在になっています。
若手投資家のチャーリーとジェイミーも実在する
チャーリー・ゲラーとジェイミー・シップリー
俳優:ジョン・マガロ、フィン・ウィットロック
実在モデル:チャーリー・レドリー、ジェイミー・マイ
2人は、独自の分析をもとに金融市場の異常を見つけた若手投資家です。
大手金融機関と比較すると資金力も人脈も限られていましたが、ベン・ホケットの協力を得て取引の機会をつかみます。
彼らの存在は、金融危機の兆候が大手銀行の内部だけでなく、独立系の小さな投資家にも見えていたことを示しています。
【実話と映画の違い】どこまで本当で、何が脚色されたのか?
『マネー・ショート』は、実際の出来事をもとにした作品です。
しかし、ドキュメンタリーではありません。
原作は、金融危機の関係者への取材をもとにマイケル・ルイスが執筆したノンフィクションです。
映画版は、その膨大な情報を約130分のドラマに再構成しています。
実際に起きたことと映画独自の演出実話に基づく主な要素
- マイケル・バーリが住宅ローン市場の崩壊を予測したこと。
- 2005年にサブプライムローン関連のCDS取引が始まったこと。
- スティーブ・アイズマンやグレッグ・リップマンらが住宅ローン市場の異常を見抜いたこと。
- コーンウォール・キャピタルの投資家たちも住宅市場の崩壊に賭けたこと。
- 2007年以降、住宅ローン関連の金融商品が深刻な問題を抱えたこと。
映画として脚色・再構成された要素
- 一部の人物名や細かなプロフィール。
- 人物同士の会話や出会いの演出。
- 複数の出来事を短い時間にまとめた時系列。
- 人物の感情や対立を際立たせるためのドラマ的な描写。
- 観客に金融用語を理解させるための説明シーン。
アダム・マッケイ監督はインタビューで、人物名の変更にはプライバシーへの配慮があったことを説明しています。
また、ジャレッド・ベネットのように、実在の人物をもとにしながら映画独自の性格や役割を加えた人物もいます。
マーク・バウムの人物描写にも変更がある映画のマーク・バウムには、個人的な喪失経験が描かれています。
これは実在のスティーブ・アイズマンの人生をそのまま再現したものではありません。
実際の人物に関する非常に個人的な事情があり、映画では別の設定に置き換えられています。
監督の説明からも、実在人物の家族やプライバシーに配慮しながら脚本が作られたことが分かります。
有名人による金融用語の解説も映画独自の工夫作品には、マーゴット・ロビーやセレーナ・ゴメスが登場し、難しい金融用語を観客に説明する演出があります。
例えば、金融商品の仕組みを映画の登場人物が直接説明するのではなく、別の場所にいる有名人が解説するという構成です。
これは実際の金融取引を再現した場面ではなく、観客の理解を助けるための映画的な仕掛けです。
アダム・マッケイ監督は、原作のマイケル・ルイスが読者に直接語りかけるような文章の手法を、映画の第四の壁を破る演出に取り入れたと説明しています。
原作『世紀の空売り』と映画版はどちらがおすすめ?著者:マイケル・ルイス
映画の原作となったノンフィクション作品です。
映画と原作には、それぞれ異なる魅力があります。
映画は登場人物の感情や緊張感を中心に描き、金融危機の全体像を短時間で理解できるようにしています。
一方、原作では人物の背景や金融取引の詳細、各投資家がどのように市場の異常を発見したかが、より詳しく説明されています。
金融商品の仕組みを深く知りたい場合は原作、人物のドラマを楽しみながら金融危機の概要を理解したい場合は映画がおすすめです。
【評価・評判】『マネー・ショート』はなぜ高く評価されたのか?
『マネー・ショート』は、金融危機という難しい題材を扱いながら、エンターテインメント作品としても高い評価を受けました。
その象徴が、第88回アカデミー賞での脚色賞受賞です。
2016年の授賞式では、チャールズ・ランドルフとアダム・マッケイによる脚本が、マイケル・ルイスの原作をもとにした脚色賞を受賞しました。
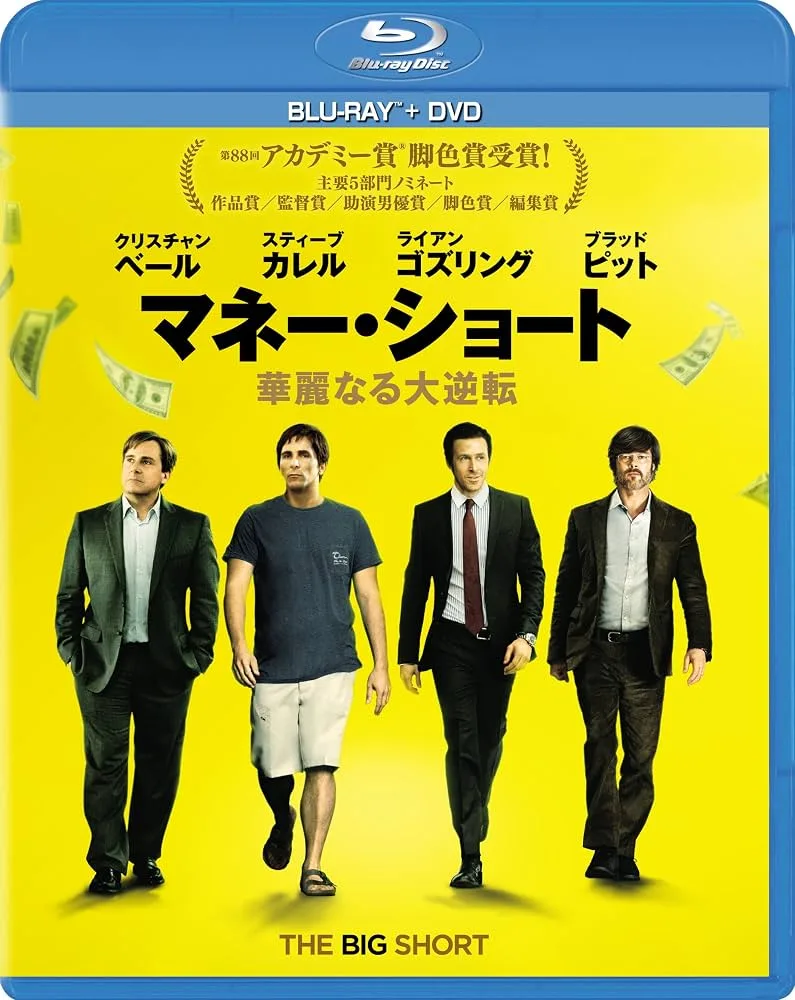
作品賞、監督賞、助演男優賞、編集賞などを含む計5部門にもノミネートされています。
海外の評価と観客の反応2026年時点で参照できる映画評価サイトの掲載データを見ると、海外でも好意的な評価が目立ちます。
海外映画評価の掲載スコア89%
Rotten Tomatoes
批評家評価
88%
Rotten Tomatoes
観客評価
81/100
Metacritic
批評家スコア
8.0/10
Metacritic
ユーザースコア
各評価サイトの掲載集計。レビューや投票によって数値は変動します。
日本の映画情報サイトKINENOTEでは、平均評点71.3点(1393人の評価)が掲載されています。
評価されている要点は、大きく3つあります。
1. 難しい金融問題をエンターテインメントに変えたこと
住宅ローン証券化やCDSなど、一般の観客には理解しにくい金融用語を、ユーモアや比喩を交えて解説しています。
特にマーゴット・ロビーやセレーナ・ゴメスによる説明シーンは、金融知識がない人でも物語についていきやすくする工夫です。
2. 豪華キャストによる人物描写
クリスチャン・ベールは、独特の思考を持つマイケル・バーリを演じています。
スティーブ・カレルは、怒りと正義感を抱えるマーク・バウムを表現。
ライアン・ゴズリングは、軽妙で自信に満ちたジャレッド・ベネットを演じ、ブラッド・ピットは落ち着いたベン・リカートを演じています。
それぞれの人物像が異なるため、金融取引の説明だけに偏らず、群像劇として楽しめます。
3. 金融業界への鋭い批判
この作品は、住宅ローンの危険性を見逃した金融機関や格付けの仕組み、利益を優先する業界の構造を批判的に描いています。
観客にとっては、金融危機が遠い国の出来事ではなく、一般家庭の暮らしに直結する問題だったと実感できる点が大きな魅力です。
一方で、難しいと感じる人もいる高評価の作品ですが、すべての人に分かりやすい映画ではありません。
特に金融用語を知らない状態で見ると、CDO、MBS、CDS、トランシェなどの言葉が次々に登場するため、ストーリーについていけなくなることがあります。
また、金融危機の原因を約130分にまとめているため、規制当局の責任や金融政策、世界経済の構造など、映画では十分に掘り下げられていない論点もあります。
| おすすめできる人 | あまり向いていない人 |
|---|---|
| 実話ベースの社会派映画が好き | 単純明快な娯楽映画を求める |
| 経済や投資の仕組みに興味がある | 金融用語の多い作品が苦手 |
| リーマン・ショックを理解したい | 恋愛やアクション中心の作品が好き |
| 実在人物の判断や心理に興味がある | 歴史的事実を完全再現した映画を求める |
金融知識がなくても楽しめますが、映画を見た後に用語を少し調べると、理解が大きく深まる作品です。
【プロの結論】2026年に『マネー・ショート』を見る意味とは?
2008年の金融危機から18年が経過した2026年に、この映画を見直す意味は、単に過去の投資家の成功を知ることではありません。
本当に注目したいのは、金融市場のリスクがどのように見えにくくなり、誰もが安全だと思っていた仕組みが、なぜ一斉に崩れたのかという点です。
映画から学べる重要な視点は3つあります。
第一に、金融商品の安全性は、表面的な格付けだけでは判断できないこと。
住宅ローンを束ねた金融商品が高い格付けを得ていても、その裏側にある借り手の返済能力が低ければ、商品全体のリスクは高まります。
第二に、リスクを他人に移したつもりでも、金融システム全体からリスクが消えるわけではないこと。
証券化やCDSはリスクの分散・移転に役立つ一方、金融機関同士のつながりが強くなりすぎれば、一つの市場の混乱が別の市場へ波及する可能性があります。
第三に、正しい分析と利益を得ることは別問題であること。
マイケル・バーリのように正しい方向を予測していても、予測が現実になるまで資金を維持できなければ投資は成立しません。
この3点は、映画の時代だけに限らない金融市場の基本的な教訓です。
【映画マネー・ショート】に関するよくある質問(FAQ)
Q1:映画『マネー・ショート』は実話ですか?
A1:はい。2008年の金融危機を背景に、マイケル・バーリやスティーブ・アイズマンなど実在の投資家をモデルにした作品です。ただし、人物名の変更や会話、時系列などには映画独自の脚色があります。
Q2:マネー・ショートで主人公たちはなぜ大儲けできたのですか?
A2:住宅ローン関連の金融商品の信用が崩れると予測し、CDSという信用リスクを対象とした契約を購入したためです。対象商品の信用状態が悪化し、契約の価値が上昇したことで利益を狙えました。
Q3:マーク・バウムとジャレッド・ベネットは実在人物ですか?
A3:どちらも実在人物をモデルにしています。マーク・バウムは投資家のスティーブ・アイズマン、ジャレッド・ベネットはドイツ銀行のトレーダーだったグレッグ・リップマンがモデルです。ただし、映画では人物像に脚色が加えられています。
Q4:ベン・リカートの実在モデルは誰ですか?
A4:ベン・リカートのモデルはベン・ホケットです。コーンウォール・キャピタルのチャーリー・レドリーやジェイミー・マイと関わった実在の金融関係者です。
Q5:『マネー・ショート』はアカデミー賞を受賞していますか?
A5:はい。2016年の第88回アカデミー賞で、チャールズ・ランドルフとアダム・マッケイが脚色賞を受賞しています。
Q6:映画を見る前に知っておくべき金融用語は何ですか?
A6:最低限、サブプライムローン、MBS、CDO、CDS、空売りの5つを理解しておくと、物語の流れをつかみやすくなります。特にCDSは主人公たちの利益の仕組みを理解するうえで重要です。
『マネー・ショート 華麗なる大逆転』は、リーマン・ショックを予見した投資家たちの実話をもとに、サブプライムローンの崩壊と金融市場の危機を描いた作品です。
マイケル・バーリ、スティーブ・アイズマン、グレッグ・リップマン、ベン・ホケットらの実際の行動が物語の土台となり、クリスチャン・ベールやスティーブ・カレルらの演技によって、複雑な金融問題が人間ドラマとして表現されています。
映画の内容を正しく理解するには、サブプライムローンの仕組み、住宅ローン証券化、CDSによる信用リスクの取引を押さえることが大切です。また、映画の人物設定や会話には脚色があるため、原作『世紀の空売り』や金融危機調査委員会の報告書と照らし合わせると、さらに深い理解につながります。
2026年の今だからこそ、この作品を単なる投資家の逆転劇としてではなく、金融システムの危険性、情報の非対称性、利益を優先する組織の問題を考える教材として見る価値があります。