2026年現在、道路に接していない土地を相続した場合、通常の宅地と同じ方法で相続税評価額を計算すると、実際の利用制限を十分に反映できないことがあります。こうした土地には、国税庁の「財産評価基本通達20-3」に基づく無道路地評価が適用され、土地の形状や接道状況、通路を確保するために必要な面積などを考慮して評価額を調整します。
特に注意したいのが、最大40%の範囲内で認められる通路相当額の控除です。40%が一律に差し引かれるわけではなく、接道義務を満たすために必要な最小限の通路部分を路線価で評価し、その金額を基準に控除額を決定します。相続税だけでなく贈与税にも関係するため、2026年分の路線価や評価倍率表、土地の権利関係を踏まえた正確な判断が欠かせません。
【基礎知識】無道路地評価とは?相続税・贈与税で対象になる土地の条件
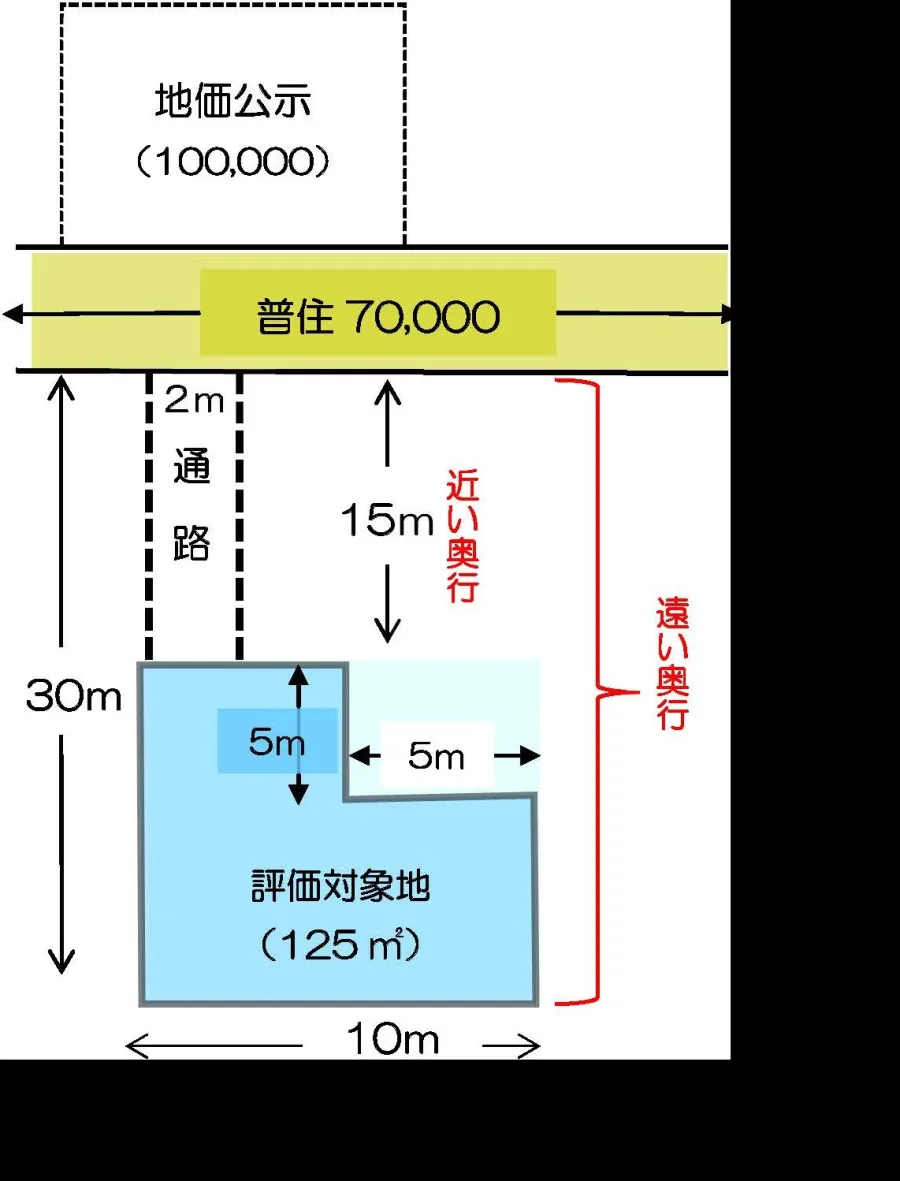
無道路地とは、道路に接していない宅地、または建築物を建築するために必要な接道義務を満たしていない宅地を指します。
国税庁のタックスアンサーNo.4620「無道路地の評価」では、相続税と贈与税の両方について評価方法が示されています。
典型的な例は、周囲を他人の土地に囲まれ、公道まで直接出入りできない土地です。
また、道路に接しているように見えても、接している部分の幅が不足している場合や、建築基準法上の道路に該当しない通路にしか接していない場合も、無道路地に準じた評価が問題になります。
重要なのは、土地の見た目だけで判断しないことです。現地で人が通行できることと、法律上、建築可能な宅地として道路に接していることは別の問題です。
無道路地が通常の宅地より低く評価される背景道路に直接接している土地と比較すると、無道路地には次のような制約があります。
- 建物を新築・建て替えできない可能性がある。
- 他人の土地を通行する必要がある。
- 通路の確保に土地の取得や権利設定が必要になる。
- 土地の形状によって利用できる面積が制限される。
- 売却時に買主が限定される可能性がある。
このような利用上の制約を税務評価に反映する仕組みが、財産評価基本通達20-3です。
相続税評価と贈与税評価に違いはある?無道路地の基本的な評価方法は、相続税と贈与税で共通しています。
| 比較項目 | 相続税評価 | 贈与税評価 |
|---|---|---|
| 評価対象 | 相続・遺贈で取得した土地 | 贈与で取得した土地 |
| 基本的な評価基準 | 財産評価基本通達 | 財産評価基本通達 |
| 無道路地の特別評価 | 20-3 | 20-3 |
| 通路相当額の控除 | 40%以内 | 40%以内 |
| 主な確認資料 | 路線価図・測量図・登記事項 | 路線価図・測量図・登記事項 |
相続税では相続開始時、贈与税では贈与による取得時を基準に評価します。
したがって、同じ土地でも取得した年が異なれば、適用する路線価や評価基準が異なる可能性があります。
【2026年最新】財産評価基本通達20-3と40%控除の正しい仕組み
令和8年の無道路地評価で確認すべき公的基準2026年11月現在、国税庁のタックスアンサーNo.4620は「令和8年4月1日現在法令等」として無道路地評価を案内しています。
また、国税庁の財産評価基準書では、令和8年分の路線価図・評価倍率表が最新の評価資料として公開されています。
令和8年分の財産評価基準は、2026年1月1日から12月31日までに相続、遺贈または贈与によって取得した財産の評価に適用されます。
無道路地評価を検討する際は、次の資料を組み合わせて確認します。
| 関連する制度・資料 | 内容 | 評価との関係 |
|---|---|---|
| 財産評価基本通達20-3 | 無道路地の評価方法 | 通路相当額の控除を規定 |
| 路線価方式 | 路線価を基礎にした評価 | 土地の基本価額を算定 |
| 不整形地補正率 | 土地の形状による調整 | 不整形な土地の評価に反映 |
| 間口狭小補正率 | 間口の狭さによる調整 | 接道部分の制約を反映 |
| 建築基準法43条 | 敷地と道路の関係 | 接道義務の判断に関係 |
| 令和8年分路線価図・評価倍率表 | 地域ごとの評価基準 | 適用する評価方式を確認 |
| 土地及び土地の上に存する権利の評価明細書 | 土地評価の計算資料 | 無道路地の評価額を整理 |
このうち、評価額の直接的な根拠になるのが財産評価基本通達20-3です。
40%控除は一律の減額ではない無道路地評価で最も誤解されやすいのが40%控除です。
財産評価基本通達20-3では、通常の方法で計算した土地の価額から、その価額の40%の範囲内で相当と認められる金額を控除すると定めています。
つまり、40%は控除の上限であり、必ず40%を差し引く制度ではありません。
控除額は、接道義務を満たすために最小限度の通路を開設すると仮定した場合、その通路に相当する土地の価額によって決まります。
計算に使用するのは、実際に利用している路線の路線価と通路部分の地積です。
ここでいう通路開設費用相当額は、実際の工事見積額や舗装費用そのものではありません。税務上の評価方法として、通路部分の地積に路線価を乗じて算定する金額です。
控除額を決める3つのポイント1. 無道路地として評価した控除前の土地の価額を算出する。
2. 接道義務を満たすために必要な最小限の通路面積を算出する。
3. 通路面積に路線価を乗じ、控除前の価額の40%を上限として控除額を決定する。
通路部分の評価では、奥行価格補正などの画地調整を行わない点も重要です。
【計算方法】無道路地評価の具体的な計算手順と40%控除の計算例
STEP1:控除前の土地評価額を算出する最初に、無道路地について通路相当額を控除する前の評価額を求めます。
路線価方式を適用する地域では、実際に利用している路線の路線価を基礎に計算します。
土地の形状や奥行に応じた補正も必要です。
特に、無道路地と道路に接する前面宅地が分かれているケースでは、両方を合わせた土地の奥行価格補正後の価額から、前面宅地部分の価額を差し引いて無道路地部分の価額を求める方法があります。
その後、不整形地補正などを適用します。
なお、土地が地積規模の大きな宅地に該当する場合には、その評価方法との関係も確認します。
STEP2:不整形地補正率・間口狭小補正率を確認する無道路地は、一般的に細長い通路状の部分や不規則な形状を伴うことがあります。
そのため、土地の形状に応じた画地調整が必要です。
代表的な補正は次のとおりです。
不整形地補正率
土地の形状が不規則であることによる利用価値の低下を反映します。
地区区分、地積区分、かげ地割合などを確認して補正率を決定します。
間口狭小補正率
道路に接する間口が狭いことによる利用上の制約を反映します。
無道路地では、接道義務に基づく最小限の間口距離を有するものとして補正率を適用する取り扱いがあります。
奥行長大補正率
間口に対して奥行が長い土地の利用上の制約を反映します。
国税庁が公表する無道路地の設例では、普通住宅地区、地積区分A、かげ地割合50%の場合の不整形地補正率として0.79が示されています。
また、別の補正方法として、間口2メートルの場合の間口狭小補正率0.90、間口2メートル・奥行40メートルの場合の奥行長大補正率0.90も例示されています。
これらは設例の条件に基づく数値であり、すべての無道路地に共通する固定値ではありません。
STEP3:通路相当額を算出する通路相当額は、次の計算式で求めます。
通路相当額=実際に利用している路線の路線価×通路部分の地積
通路部分の地積は、接道義務を満たすために必要な最小限の通路を想定して算出します。
間口が不足している場合は、必要な拡幅部分の地積が問題になります。
STEP4:40%の上限を確認して最終評価額を算出する最終的な計算式は次のとおりです。
無道路地の評価額=控除前の評価額-通路相当額(ただし控除前評価額の40%が上限)
より厳密には、通路相当額と控除前評価額の40%を比較し、少ない方を控除します。
無道路地評価の計算例①:40%上限に達しない場合次の条件を仮定します。
| 項目 | 金額・面積 |
|---|---|
| 控除前の土地評価額 | 3,000万円 |
| 実際に利用する路線の路線価 | 20万円/㎡ |
| 必要な通路幅 | 2m |
| 必要な通路の長さ | 10m |
| 通路部分の地積 | 20㎡ |
最初に、通路相当額を計算します。
20万円×20㎡=400万円
続いて、控除できる上限額を計算します。
3,000万円×40%=1,200万円
通路相当額400万円は上限1,200万円を下回るため、400万円を控除します。
最終評価額:3,000万円-400万円=2,600万円
このケースでは、実際の控除率は約13.33%です。
無道路地評価の計算例②:40%上限に達する場合次は、必要な通路部分が大きいケースです。
| 項目 | 金額・面積 |
|---|---|
| 控除前の土地評価額 | 3,000万円 |
| 路線価 | 20万円/㎡ |
| 必要な通路幅 | 2m |
| 必要な通路の長さ | 35m |
| 通路部分の地積 | 70㎡ |
通路相当額は次のとおりです。
20万円×70㎡=1,400万円
一方、控除上限は1,200万円です。
通路相当額の1,400万円が控除上限を超えるため、実際に控除できるのは1,200万円までです。
最終評価額:3,000万円-1,200万円=1,800万円
このように、通路相当額が大きくなっても、40%を超えて控除することはできません。
※上記2例は計算の仕組みを説明するための仮定であり、個別の土地の評価額を示すものではありません。
【法律と権利関係】建築基準法43条・通行権・通行地役権で評価はどう変わる?
建築基準法の接道義務は原則2メートル建築基準法43条1項では、建築物の敷地は原則として建築基準法上の道路に2メートル以上接しなければならないと定めています。
この規定は、緊急車両の進入、避難経路の確保、防災上の安全性などを考慮したものです。
そのため、土地の所有者が自由に通行できる通路を確保していても、それだけで建築基準法上の接道義務を満たすとは限りません。
例えば、次のようなケースがあります。
- 隣地所有者の私有地を通行している。
- 通路の幅が2メートルに満たない。
- 通路はあるものの建築基準法上の道路に該当しない。
- 道路に接している部分が途中で狭くなっている。
こうしたケースでは、建築基準法上の道路種別や敷地の接道状況を確認する必要があります。
建築基準法43条2項の認定・許可という例外接道義務を満たさない土地でも、一定の条件を満たせば建築基準法43条2項による認定または許可を受けて建築できる場合があります。
ただし、これは自動的に認められるものではありません。
特定行政庁による判断が必要であり、同項2号では建築審査会の同意を得た許可が必要になるケースもあります。
土地を相続した後に建て替えを検討する場合は、税務上の評価とは別に、自治体の建築指導担当部署で事前確認が必要です。
通行権が設定されている土地は無道路地評価の対象外になる場合がある無道路地評価で見落とされやすいのが通行権の存在です。
国税庁は、他人の土地に囲まれている場合でも、その土地に通行の用に供する権利が設定されている場合は、無道路地評価の対象となる宅地には該当しないと説明しています。
代表的な権利には、通行地役権があります。
民法280条では、地役権者が設定行為で定めた目的に従って他人の土地を自己の土地の便益に供する権利を認めています。
また、民法210条から213条には、袋地の所有者が公道に至るために周囲の土地を通行できる囲繞地通行権に関する規定があります。
ただし、これらは同じ権利ではありません。
| 権利・状況 | 法的な性質 | 無道路地評価での確認事項 |
|---|---|---|
| 通行地役権 | 他人の土地を利用する地役権 | 設定内容や対象範囲を確認 |
| 囲繞地通行権 | 民法上の法定通行権 | 成立要件や通行範囲を確認 |
| 通行契約 | 当事者間の契約による通行 | 契約内容と権利の継続性を確認 |
| 近隣住民の好意による通行 | 法的権利が明確でない場合がある | 権利が設定されているか確認 |
| 単なる通行実績 | 事実上の利用状態 | 権利の存在とは区別して判断 |
特に注意したいのは、長年通行していることと、法律上の通行権が設定されていることは同じではない点です。
また、通行権があっても、建築基準法上の接道義務を満たすとは限りません。
したがって、税務上の無道路地該当性と、建築可能性は分けて確認する必要があります。
【実務と申告】令和8年の路線価図・評価倍率表と評価明細書の確認方法
令和8年分の路線価図を確認する無道路地評価では、どの路線を基準に評価するかが重要です。
国税庁の財産評価基準書から、土地の所在地に対応する令和8年分の路線価図・評価倍率表を確認します。
路線価は、道路に面する標準的な宅地の1平方メートル当たりの価額を示すもので、路線価図では千円単位で表示されています。
一方、路線価が定められていない地域では、原則として倍率方式を用います。
倍率方式は、固定資産税評価額に所定の倍率を乗じる方法です。
したがって、すべての土地について路線価方式を自由に選択できるわけではありません。
無道路地では実際に利用している路線との関係や通路部分の評価もあるため、路線価図だけで判断せず、評価倍率表や周辺土地の状況も確認します。
土地及び土地の上に存する権利の評価明細書とは相続税・贈与税の申告では、国税庁の「土地及び土地の上に存する権利の評価明細書」を利用できます。
国税庁の手続案内によれば、令和6年1月1日以後に相続、遺贈または贈与で取得した財産には、令和6年分以降用の様式が使用されます。
この明細書には、土地の地積、路線価、間口距離、奥行距離、各種補正率などを整理する欄があります。
無道路地については、専用の評価項目を使って計算内容を整理します。
特に重要なのは、控除前評価額と無道路地として控除する金額を区別して記録することです。
評価明細書の作成時に準備したい資料| 必要資料 | 確認する内容 |
|---|---|
| 登記事項証明書 | 所有者・地積・権利関係 |
| 公図 | 周辺土地との位置関係 |
| 地積測量図 | 土地の形状・寸法 |
| 現況測量図 | 実際の通路幅・通路長 |
| 路線価図 | 評価に使用する路線価 |
| 評価倍率表 | 倍率地域かどうか |
| 固定資産税評価資料 | 倍率方式の場合の基礎資料 |
| 通行権の契約書・登記資料 | 通行権の有無と範囲 |
| 道路関係資料 | 建築基準法上の道路種別や接道状況 |
資料をそろえることで、土地の評価だけでなく、通路の確保や将来の建築可能性も判断しやすくなります。
【専門家の視点】無道路地評価で失敗しやすい5つのポイント
1. 40%を無条件で控除してしまう最も多い誤解の一つです。
40%は控除の上限であり、実際の控除額は通路相当額を基準に決まります。
控除前評価額の40%を機械的に差し引くと、過少申告につながる可能性があります。
2. 実際の工事費用を通路相当額として使う通路を開設する際には、舗装費、造成費、土地取得費などが発生する可能性があります。
しかし、財産評価基本通達20-3でいう通路相当額は、実際に利用している路線の路線価と通路部分の地積から算定するものです。
実際の工事見積書をそのまま控除額にする計算ではありません。
3. 不整形地補正と間口狭小補正を重複させる土地の形状によっては複数の補正方法を検討しますが、適用関係を無視して補正率を重ねることはできません。
国税庁の設例でも、不整形地補正または間口狭小・奥行長大補正という形で評価方法が示されています。
適用する補正方法と補正率の根拠を明確にする必要があります。
4. 通行権と建築可能性を混同する通行地役権が設定されていれば、税務上の無道路地評価の対象外になる場合があります。
しかし、通行権があるからといって、必ず建物を新築・建て替えできるわけではありません。
建築基準法上の道路との関係は別途確認します。
5. 相続税評価額を実際の売却価格と同一視する相続税評価額は、税務上の財産評価基準に基づく金額です。
実際の不動産取引では、通行権の有無、隣地の取得可能性、建築制限、土地の形状などが買主の判断に影響します。
そのため、相続税評価額と実際の売却価格が一致するとは限りません。
無道路地評価を専門家に相談した方がよいケース次のような場合は、土地評価に詳しい税理士への相談が適しています。
- 土地の奥行が極端に長い。
- 通路が複数の所有者の土地を通過している。
- 通路幅が途中で変化している。
- 通行地役権や囲繞地通行権の有無が不明確。
- 建築基準法43条の認定・許可を検討している。
- 不整形地補正と間口狭小補正の適用判断が難しい。
- 控除額が40%の上限に近い。
- 相続税申告における評価額と売却価格に大きな差がある。
特に、土地の評価額が高額になる場合は、通路の形状や権利関係の調査だけでも最終的な評価額に大きな影響が出る可能性があります。
【よくある質問】無道路地評価に関するFAQ
Q1:無道路地評価の40%控除は必ず適用できますか?
A1:40%は控除の上限です。接道義務を満たすために必要な最小限の通路相当額を算出し、その金額が控除前評価額の40%以内であることを確認します。必ず40%が控除されるわけではありません。
Q2:無道路地の相続税評価と贈与税評価は同じですか?
A2:基本的な評価方法は共通です。どちらも財産評価基本通達20-3に基づいて評価します。ただし、相続開始時と贈与による取得時では評価の基準日が異なり、適用する年分の路線価なども確認する必要があります。
Q3:隣地所有者の許可を得て通行していれば無道路地評価は不要ですか?
A3:必ずしも不要になるわけではありません。国税庁は、他人の土地に通行の用に供する権利が設定されている場合を無道路地評価の対象外としています。単なる好意による通行なのか、契約や通行地役権などによって法的な権利が確保されているのかを確認する必要があります。
Q4:通路を実際に造成する費用も控除できますか?
A4:財産評価基本通達20-3の通路相当額は、路線価に通路部分の地積を乗じて算定します。実際の工事費用や舗装費用をそのまま控除する仕組みではありません。
Q5:建築基準法43条2項の許可を受ければ無道路地評価から外れますか?
A5:建築基準法上の認定・許可と税務上の無道路地評価は別の制度です。許可を受けたという事実だけで、直ちに税務上の評価対象から外れるとは限りません。実際の通行権や接道状況などを含めて個別に判断します。
2026年の無道路地評価では、財産評価基本通達20-3に基づく評価方法を正確に理解することが大切です。
特に押さえておきたいのは、次の3点です。
第一に、無道路地は道路に接していない土地だけでなく、建築基準法などの接道義務を満たしていない宅地も対象になることです。
第二に、40%控除は一律の減額ではありません。通路相当額を路線価と必要な通路面積から計算し、控除前評価額の40%を上限として控除します。
第三に、通行地役権などの権利関係によって、無道路地評価そのものが適用されない場合があります。建築基準法43条の認定・許可についても、税務評価とは分けて確認する必要があります。
相続や贈与で取得する土地が無道路地に該当する場合は、令和8年分の路線価図・評価倍率表、現況測量図、登記事項証明書などをそろえ、評価額の計算根拠を整理が必要です。
【プロの結論】
無道路地評価で本当に重要なのは、単に40%の減額を確保することではありません。土地の形状、通路の必要面積、接道義務、通行権という4つの要素を正確に整理し、税務上認められる評価減を合理的に算出することです。
相続税や贈与税の申告では、評価額だけでなく、その計算過程を説明できる資料を残すことが、税務調査への備えにもつながります。
公的資料・根拠資料
- 国税庁「No.4620 無道路地の評価」:令和8年4月1日現在の評価基準。
- 国税庁「接道義務を満たしていない宅地の評価」:通路拡幅部分の評価方法。
- 国税庁「令和8年分財産評価基準書」:路線価図・評価倍率表の適用期間。
- 国土交通省「接道義務に係る特例認定・許可」:建築基準法43条2項の制度。
- 国税庁「土地及び土地の上に存する権利の評価明細書」:申告用様式と手続。
- 民法280条・210条:地役権と囲繞地通行権の法的根拠。